
Cập nhật nghành Chứng khoán đến quý 2 năm 2023
Nhìn vào bức tranh toàn cảnh thị trường của các ngành, thì nhóm chứng khoán là nhóm có mức tăng trưởng ấn tượng nhất trong quý 2-2023, so với cùng kỳ năm 2022 là 372%, so với Q1.2023 là 97.8%. Nếu nhìn vào con số tuyệt đối thì ta sẽ thấy việc tăng trưởng cao như vậy là điều bình thường, với mặt bằng lợi nhuận năm 2022 của ngành thấp cộng với thị trường hồi phục đã giúp lợi nhuận nhóm này hồi phục mạnh.
Lợi nhuận nghành chứng khoán đã tăng vượt trội
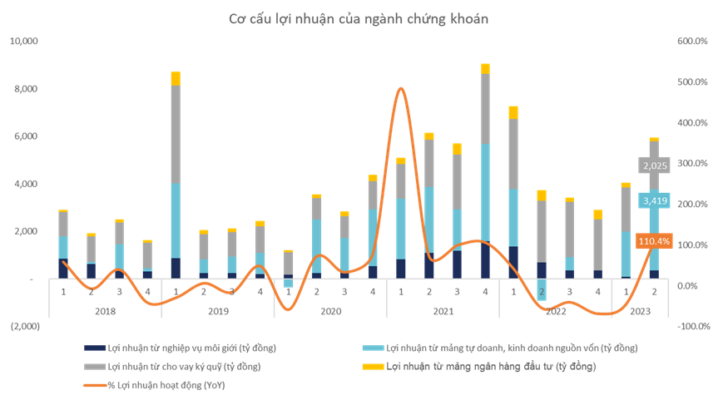
Lợi nhuận hoạt động của ngành chứng khoán đã tăng vượt trội, từ mức tăng trưởng âm trong năm 2022 lên mức 110% trong quý 2 năm 2023.
Đóng góp vào lợi nhuận của ngành chứng khoán đến từ 2 mảng chính là cho vay ký quỹ và tự doanh, còn hoạt động môi giới vẫn duy trì tỷ trọng thấp và đang trong xu hướng giảm khi nhiều CTCK đẩy mức phí này về 0.
Dòng tiền và tài khoản mở mới tăng trưởng mạnh so với cùng kỳ
Nhìn thêm số liệu tài khoản mở mới, lượng tiền gửi của nhà đầu tư cá nhân và thanh khoản thị trường, thì nội lực của nhà đầu tư trong nước cũng là động lực giúp cho thị trường chứng khoán và VN-Index tăng tốt trong giai đoạn vừa qua, qua đó giúp lợi nhuận của các công ty chứng khoán thăng hoa.
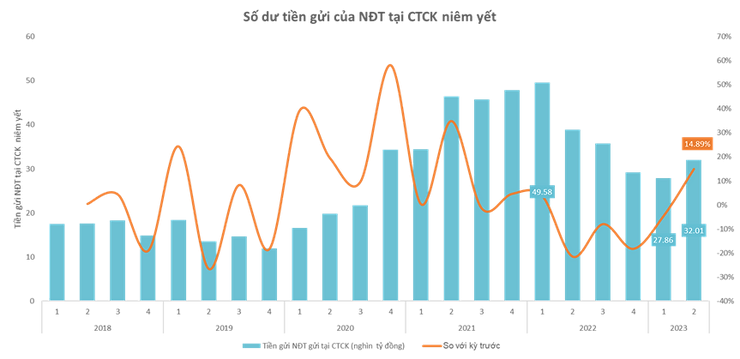
Số dư tiền gửi của nhà đầu tư tại 34/36 CTCK niêm yết tăng 4.150 tỷ đồng, tương ứng tăng 14.89% so với Q1.2023. So với vùng đỉnh Q1.2022 thì lượng tiền gửi của NĐT tại CTCK trong Q2.2023 còn cách mức đỉnh là 35.4% gần 17.580 tỷ đồng. Trong Q2.2023, nhà đầu tư không còn rút tiền khỏi TTCK như giai đoạn 2022, thay vào đó họ đã quay trở lại và hoạt động khá sôi nổi, giúp thanh khoản thị trường tăng trở lại mức 20 nghìn tỷ/phiên.

Theo số liệu từ Widata, số lượng tài khoản chứng khoán mở mới tăng mạnh trong quý 2.2023, trong đó tháng 5 và tháng 6 có mức tăng trên 100.000 tài khoản/tháng. Trong quý 2 năm 2023, số lượng tài khoản mở mới là 273.118 tài khoản, tăng 138.972 tài khoản so với Q1.2023. Lũy kế 6 tháng đầu năm, lượng tài khoản chứng khoán mở mới là 412.090 tài khoản, giảm 77% so với cùng kỳ năm 2022.
Dư nợ cho vay Margin tăng mạnh
heo thống kê của Wigroup, trong quý 2 dư nợ cho vay margin của phần lớn CTCK đều tăng mạnh so với giai đoạn đầu năm. Trong đó, Chứng khoán Mirae Asset hiện đang dẫn đầu về thị trường dư nợ cho vay (margin) với 13.502 tỷ đồng, xếp thứ hai là Chứng khoán SSI với dư nợ vay là 13.104 tỷ đồng và thứ ba là Chứng khoán VPS với 10.220 tỷ đồng.
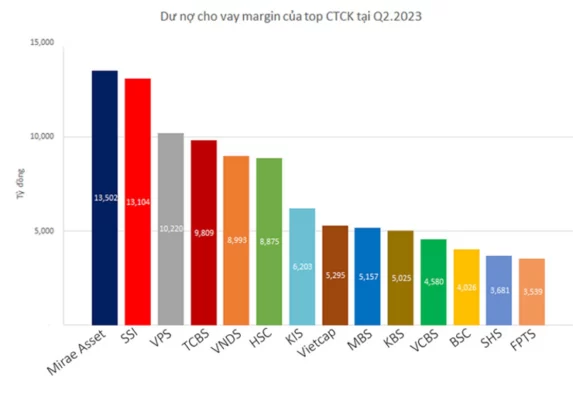
So với giai đoạn Q1.2023 thì Chứng khoán VPS lại là công ty có mức tăng trưởng dư nợ cho vay tốt nhất với 45%, Chứng khoán SSI là 19.7% và Mirae Asset là 18.7%. Một số CTCK khác cũng có tăng trưởng dư nợ cho vay tích cực là VCBS, MBS, SHS đều trên 35%.
Thống kê mới nhất từ 54 công ty chứng khoán trên thị trường cho thấy, tính đến cuối quý 2/2023, dư nợ cho vay ký quỹ toàn ngành đạt gần 127 nghìn tỷ đồng, tăng 12,9% so với cuối quý 1 năm 2023. Mặt bằng chung dư nợ cho vay margin Q2.2023 đang duy trì bằng với Q3.2021, quanh mức trên 120 nghìn tỷ/ quý.
Riêng đối với 34 CTCK niêm yết, dư nợ cho vay ký quỹ tăng tốt hơn toàn ngành, ở mức 16.4% so với quý 1. Nếu nhìn vào con số tỷ lệ cho vay ký quỹ trên vốn chủ sở hữu của các CTCK trên sàn, chúng ta có thể thấy nó duy trì ở mức thấp 61.47%, điều này cho thấy các CTCK còn rất nhiều dư địa để cho vay và phát triển mảng cho vay ký quỹ trong thời gian tới.
Quý độc giả xem thêm bài phân tích tổng quan tại Video phía dưới
Admin tổng hợp


